

政策金利、ついに「2.5%」浮上、その先は「3%?」──日米強調介入で見更に表に出た、日本の弱さ

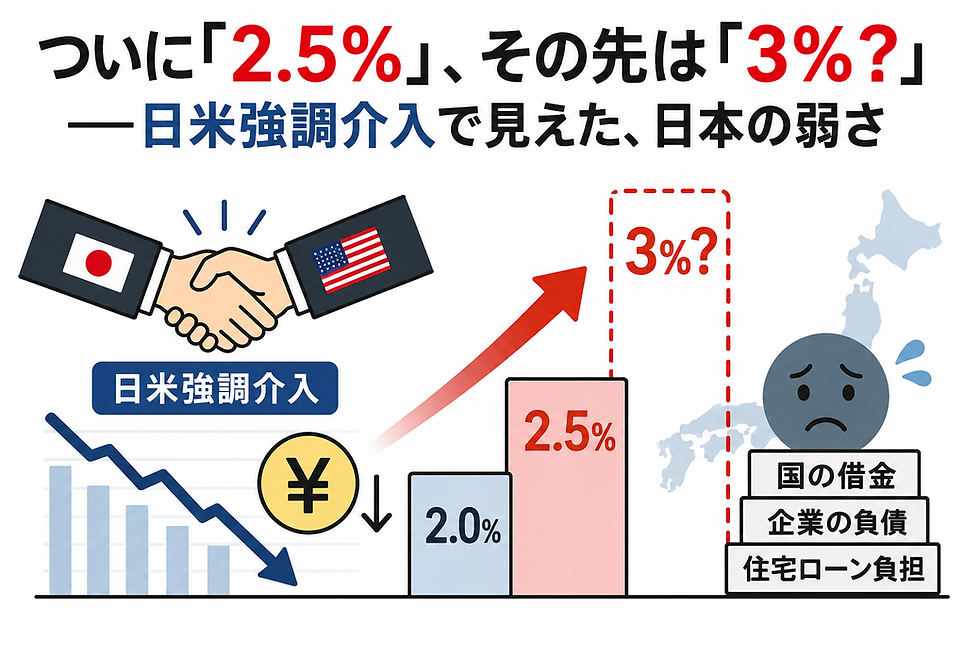
これまで私は、日本の政策金利は2%前後が円安を止める一つの着地点になるのではないかと考えていました。
しかし最近の動きを見ると、2.5%、さらにその先の3%?まで考える必要が出てきたように感じます。
大きな転換点が、今回の日米強調の円買い介入です。
日本だけでは円安を止められず、アメリカまで動いた。
さらに重要なのは、日米金利差が縮小しても円安が続いたことです。この事実は米財務省も指摘しています。
つまり現在の円安は、単純に「日米金利差」だけでは説明できなくなっています。
市場は、
「日本は本当にどこまで金利を上げられるのか?」
を見始めているのではないでしょうか。
日本は長期間の超低金利によって、政府、企業、住宅ローン、不動産など、経済全体が低金利に依存する構造になっています。
そのため世界から、
「日本は結局、大きく利上げできない」
と見透かされれば、多少金利差が縮小しても円は買われません。
そして、もう一つ無視できないのが日本の30年国債利回りが4%近くまで上昇していることです。
もちろん政策金利と30年国債利回りは別物ですが、市場金利はすでに大きく動き始めています。
私のイメージでは、
2.0% → 円安を止められるか試す水準
2.5% → 円安退治にはかなり強いが、国内の「借金経済」に本格的なダメージ
3.0%? → まだ市場の本命予想ではない。しかし、以前ほど非現実的とも言い切れなくなってきた水準
だと思います。
2.5〜3%まで上がれば、円には強力な支援材料になります。
しかし同時に、住宅ローン、企業融資、不動産、設備投資、そして将来的には政府の利払い負担にも大きな影響が出ます。
つまり日本はいま、
「円安による痛みを受け入れるのか、それとも金利上昇による痛みを受け入れるのか」
という難しい場所まで来ているのかもしれません。
今回の日米強調介入と、金利差が縮小しても止まらなかった円安。
そして30年国債利回り4%近辺。
これらを考えると、「2%が最終地点」という前提そのものを見直す時期に入ってきたように私は感じています。


コメント